
点点金 薛鹤翔:旺季推涨中-航运周报
+
摘要
上周EC冲高回落,上行驱动有所弱化,主力06合约震荡中枢上移至2400点-2600点之间。马士基新开舱第22周,至鹿特丹/汉堡港大柜报价3100美元,环比上涨200美元,至安特卫普/勒阿弗尔等其他欧基港大柜持平上周,为2700美元,同时马士基和地中海相继公布6月涨价函,传统旺季下运价上行预期推动市场向上。但美联储新主席沃什的上台使得美元和美债收益率同步大幅走强,一定程度上令市场承压。
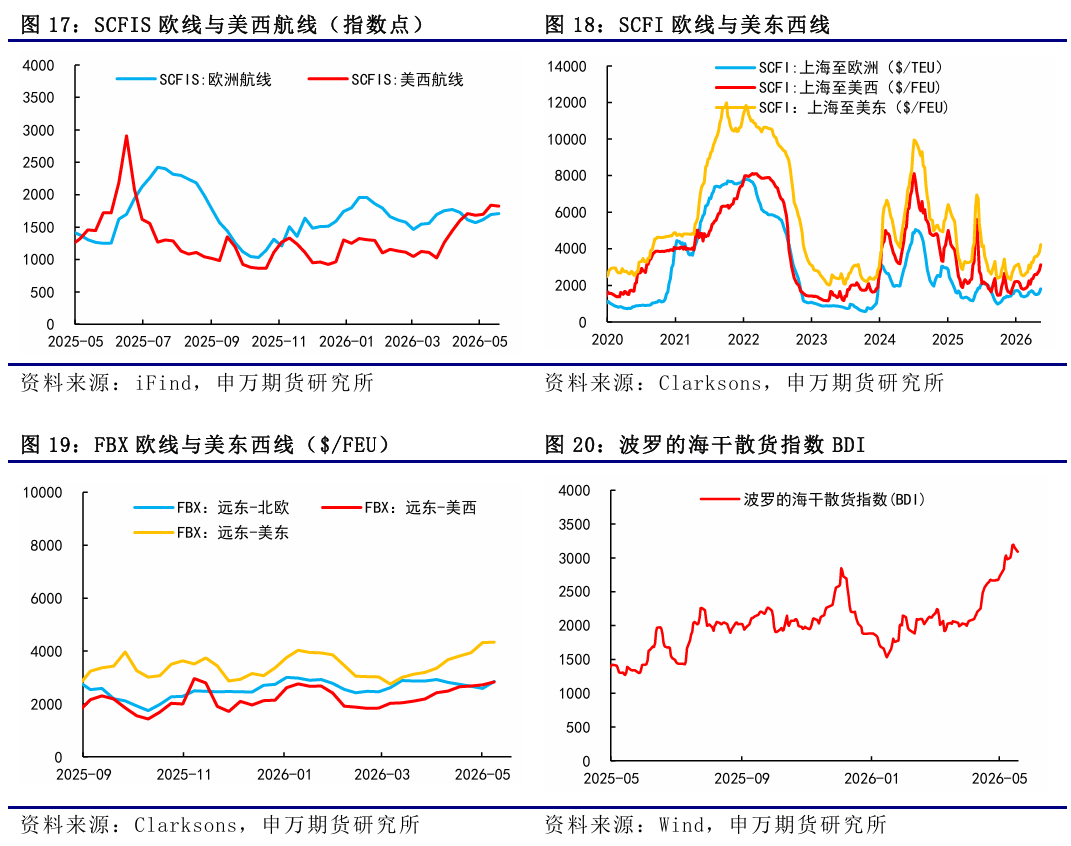
5月19日最新公布的SCFIS欧线为1709.43点,环比上涨1%,对应于05.11-05.17期间的离港结算价,基本符合预期,对应大柜2550美元左右的水平。
后市来看,当前现货逐步进入旺季周期中。参考往年季节性,5月通常为旺季初期,6月正式进入货量爆发期,货量和运价同步处于上行周期之中。目前第22周大柜均价在3000美元左右,马士基6月上宣涨至大柜3800美元,地中海宣涨至大柜4700美元,6月涨价函进入落地验证阶段。EC和现货运价的升水幅度持续扩大以计价市场对于6月运价的上行空间预期,以4000美元的大柜对应测算下来的SCFIS欧线指数为2670点,06合约或逐渐面临与实际交割的预期差,关注07合约对于旺季中后期的反映。
风险提示
1、货量表现不及预期;2、地缘、关税政策、港口拥堵等的不确定性影响。
+
报告正文
一、集运指数(欧线)期货
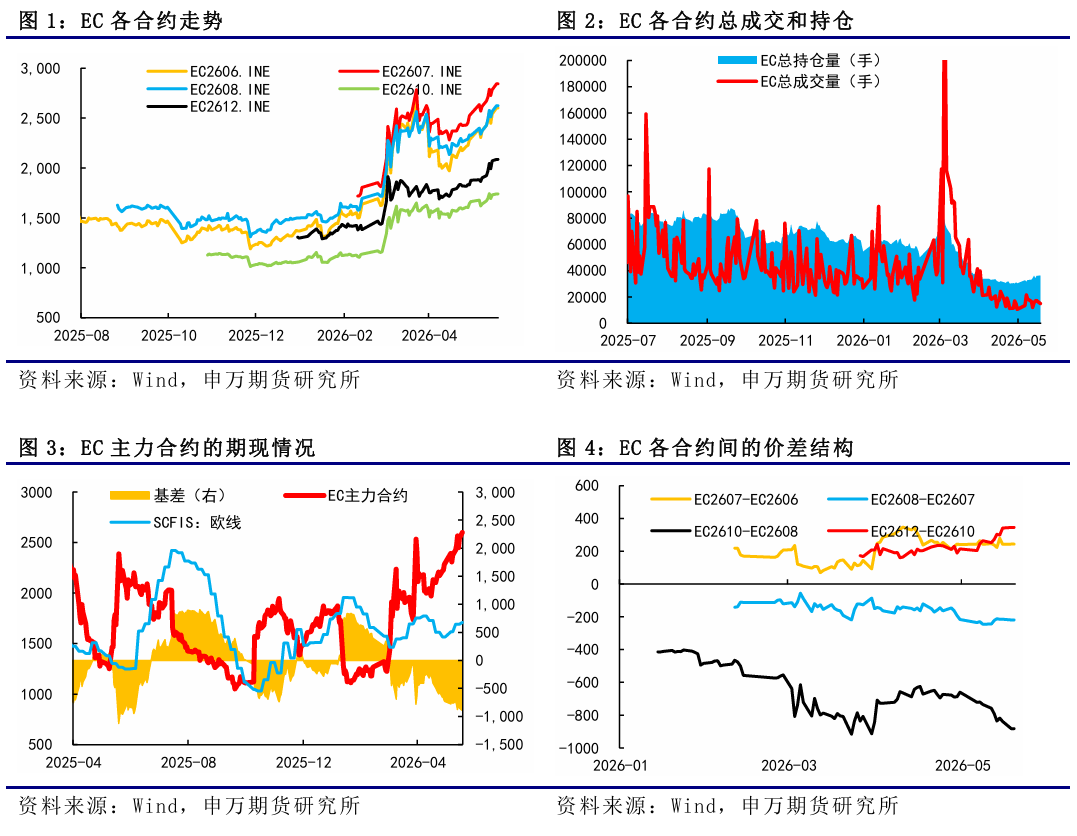
上周EC冲高回落,上行驱动有所弱化,主力06合约震荡中枢上移至2400点-2600点之间。马士基新开舱第22周,至鹿特丹/汉堡港大柜报价3100美元,环比上涨200美元,至安特卫普/勒阿弗尔等其他欧基港大柜持平上周,为2700美元,同时马士基和地中海相继公布6月涨价函,传统旺季下运价上行预期推动市场向上。但美联储新主席沃什的上台使得美元和美债收益率同步大幅走强,一定程度上令市场承压。
5月19日最新公布的SCFIS欧线为1709.43点,环比上涨1%,对应于05.11-05.17期间的离港结算价,基本符合预期,对应大柜2550美元左右的水平。
二、集运现货市场
1、运价表现
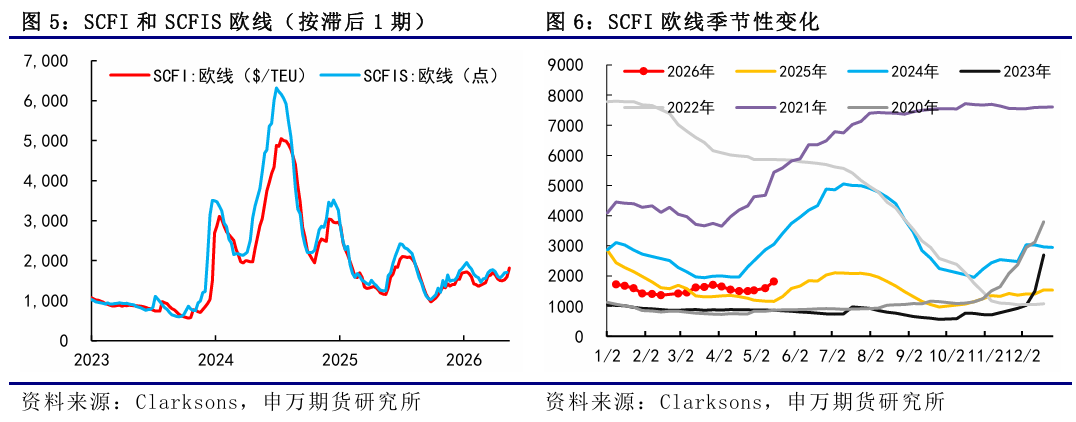
从SCFI欧线的走势来看,随着现货市场逐渐进入涨价周期,SCFI欧线也同步进入震荡上行期。上周五盘后公布的SCFI欧线为1816美元/TEU,环比上涨220美元/TEU,基本对应于05.18-05.24期间的欧线订舱价,反映第21周船司运价的提涨。SCFI美线方面,美西和美东航线运价也进入上行周期,美西由2826美元/FEU涨至3118美元/FEU,环比上涨10.33%,美东由3812美元/FEU涨至4224美元/FEU,环比上涨10.81%。
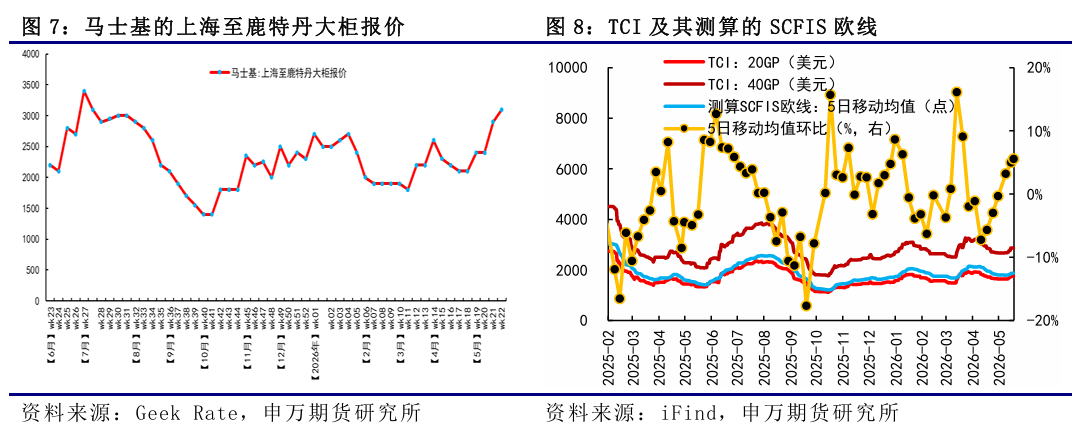
从船司报价来看,GEMINI联盟中,至鹿特丹马士基第22周大柜报价3100美元,第23周起大柜宣涨至3800美元,HPL线上5月下半月大柜报价2800美元,6月起报价大柜4300美元。OA联盟中,5月下半月大柜报价在3100-3500美元不等。其中,第21周达飞线上报价大柜3100美元左右,第22周上涨至3500美元,6月初报价至大柜4700美元;EMC线上大柜同样报价3100美元左右,OOCL线上大柜报价3200美元左右。MSC线上5月下半月报价大柜2940美元,6月初涨价函宣涨至大柜4700美元,PA联盟5月下半月线上大柜报价降至2800美元左右,线下集量降至2500美元。
更高频的北方国际集装箱运价指数TCI日度跟踪数据,上周欧基港20GP和40GP的市场参考价,20GP由1751.44$/TEU涨至1826$/TEU,40GP由2864.78$/FEU涨至3043.78/FEU,TCI大小柜价格涨幅扩大,20GP环比上涨8.38%,40GP环比上涨9.74%。
2、运力供给与周转
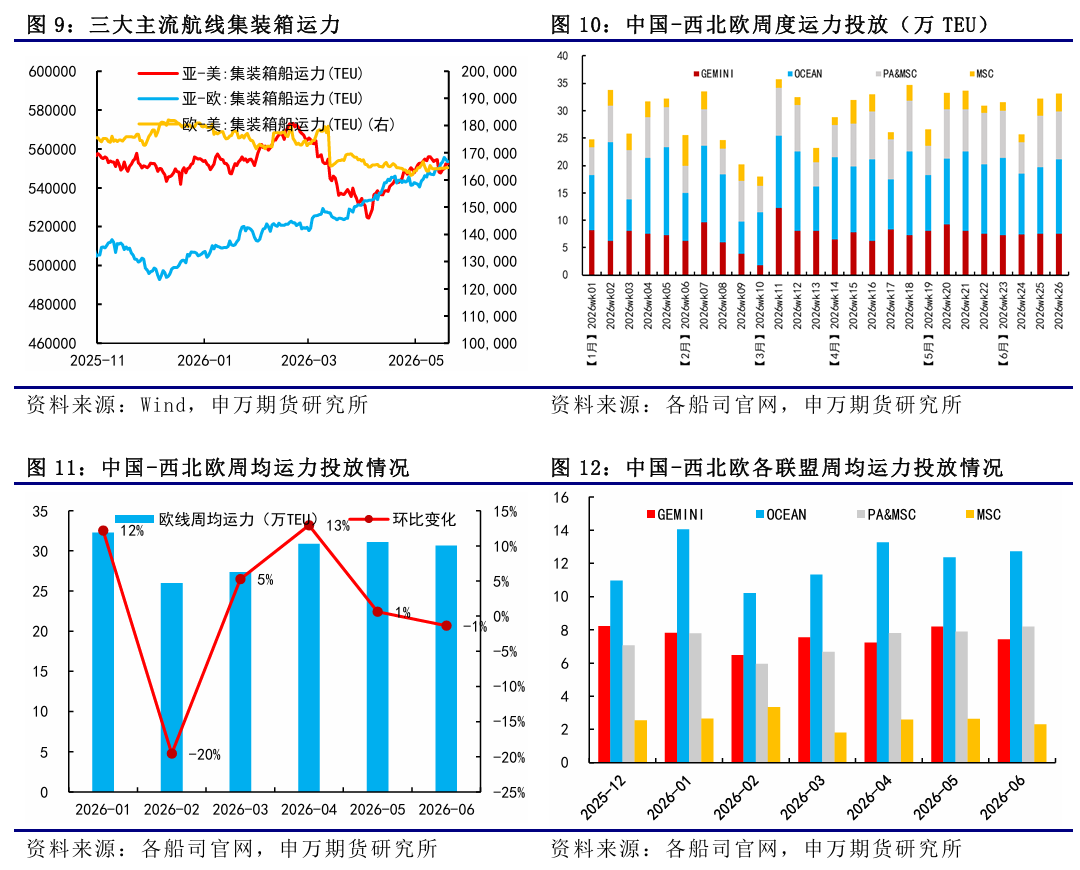
根据上海&宁波&青岛(AE5/NE4)-欧基港的船期统计情况来看,5月最后一周计划运力下降至30.9万TEU,MSC自营和OA联盟各有1个空班,当周揽货压力有限。进入6月,相对于5月而言,周均计划运力进一步下降至30.66万TEU。按照往年货量的季节性表现,6月的货量多数会有进一步的增加,6月旺季预计仍在进行中。从运力节奏来看,上半月揽货压力要低于下半月。第23周和第24周的计划运力分别为31.59万TEU和25.71万TEU,尤其是24周偏低的运力有望为船司搭建rolling,进一步推涨下半月运价。但下半月计划运力相对偏多,第25周和第26周的计划运力分别为32.26万TEU和33.07万TEU,或令船司运价推涨幅度承压。
地缘方面,美伊冲突持续接近3个月,局势陷入僵局。美国总统特朗普在社交平台“真实社交”发文表示,在卡塔尔、沙特阿拉伯、阿联酋领导人要求下,他已下令5月19日不按原计划对伊朗发动军事打击。特朗普表示,鉴于目前正进行着严肃的谈判,且在这些领导人及盟友看来,双方终将达成一项协议。尤为重要的是,这项协议将明确包含以下核心条款:伊朗不得拥有核武器。伊朗成立管理霍尔木兹海峡的新机构“波斯湾海峡管理局(PGSA)”。一个名为“波斯湾海峡管理局”的账号18日在社交媒体上上线,该账号发文自称为官方账号,将对霍尔木兹海峡最新进展进行实时更新。伊朗伊斯兰革命卫队海军转引了这条帖文。伊朗方面尚未就此正式发声。
3、需求方面
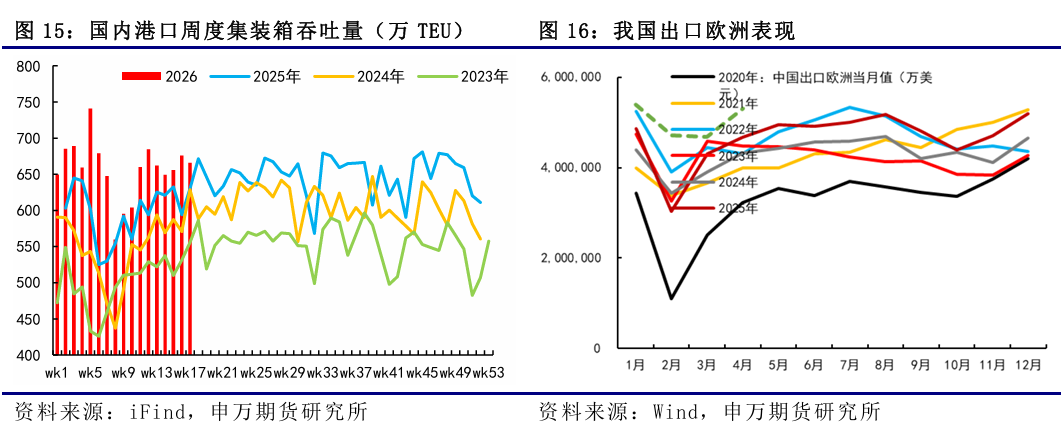
欧线需求延续季节性表现。欧洲每年主要的消费季集中于圣诞新年,也就是每年年底,对应的备货季则是每年中国的夏天,也就是5月至7月期间,这段期间主要是长协货量发力,也是亚欧航线主要的季节性旺季。第17周国内港口集装箱吞吐量为665.6万TEU,环比下降1.19%。宏观经济方面,美国通胀压力重燃,进一步挤压美联储年内降息空间。美国4月CPI同比上涨3.8%,超出市场预期的3.7%,创2023年5月以来新高;核心CPI同比上涨2.8%,超出预期的2.7%,并创2025年9月以来新高。欧洲央行管委卡扎克斯表示,如果原油价格上涨传导至通胀预期,欧洲央行将不得不提高借贷成本。目前,经济学家预计欧洲央行今年或将加息两次,分别在6月和9月各加息25个基点。
三、总结展望
后市来看,当前现货逐步进入旺季周期中。参考往年季节性,5月通常为旺季初期,6月正式进入货量爆发期,货量和运价同步处于上行周期之中。目前第22周大柜均价在3000美元左右,马士基6月上宣涨至大柜3800美元,地中海宣涨至大柜4700美元,6月涨价函进入落地验证阶段。EC和现货运价的升水幅度持续扩大以计价市场对于6月运价的上行空间预期,以4000美元的大柜对应测算下来的SCFIS欧线指数为2670点,06合约或逐渐面临与实际交割的预期差,关注07合约对于旺季中后期的反映。
四、其他航运数据跟踪
翔云优配提示:文章来自网络,不代表本站观点。
- 上一篇:没有了
- 下一篇:中玉束哈 英伟达刷新最高季度营收纪录,年内CPU收入预计200亿美元